В Приамурье выявили 70 случаев подмены трудовых отношений
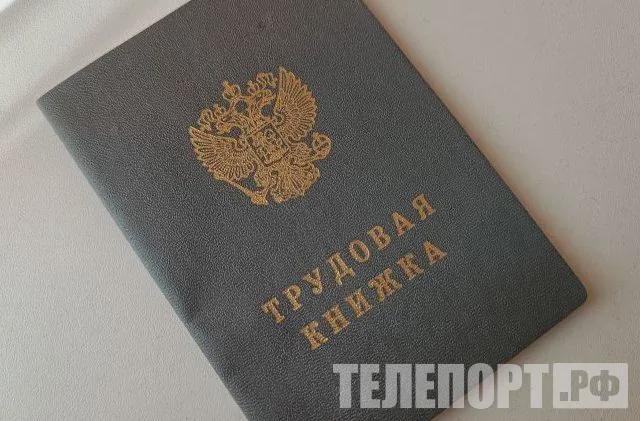
В Амурской области за девять месяцев 2026 года налоговики обнаружили более 70 случаев подмены трудовых отношений гражданско-правовыми. Доначислено свыше 128 миллионов рублей.
9 ноября, 2026, 09:35 0

Источник:
В Амурской области растёт число плательщиков налога на профессиональный доход (НПД). К 1 октября в регионе зарегистрировано больше 66 тысяч самозанятых — это на 11 с лишним тысяч человек больше, чем в начале года. Одновременно работодатели всё чаще пытаются снизить налоговую нагрузку, оформляя трудовые отношения как гражданско-правовые. Такие схемы налоговики фиксируют и оперативно принимают меры, сообщили в УФНС России по Амурской области.
За девять месяцев 2026 года в регионе выявили более 70 случаев подмены трудовых отношений, по ним доначислено свыше 128 миллионов рублей. Инспекторы оценивают не отдельные «подозрительные» пункты договоров, а всю совокупность обстоятельств.
Среди главных признаков подмены:
- исполнитель выполняет постоянную трудовую функцию, а не разовую задачу;
- заказчик контролирует процесс — устанавливает график, применяет дисциплинарные меры, требует находиться на территории компании;
- заказчик предоставляет условия труда — рабочее место, технику, транспорт;
- исполнитель глубоко интегрирован в производственный процесс;
- массовые схемы, когда бывшие сотрудники разово переходят в статус самозанятых и продолжают работать у прежнего работодателя.
Такие сценарии легко выявляют автоматизированные инструменты ФНС России — в том числе по данным о формировании чеков с одного устройства.
На практике нарушения нередко возникают не из-за намеренного уклонения, а из-за невнимательности к формулировкам и организации взаимодействия. К распространённым ошибкам работодателей относятся:
- отсутствие регулярной проверки статуса самозанятого перед выплатой — он может быть утрачен, например, при превышении лимита дохода в 2,4 миллиона рублей;
- использование в договоре «трудовых» терминов: приказ о подчинении, график, дисциплинарная ответственность;
- работа без чеков или с аннулированными чеками;
- привлечение бывшего сотрудника как самозанятого менее чем через два года после увольнения;
- применение НПД в запрещённых законом случаях — например, для перепродажи товаров или посреднических услуг за процент от сделки.
Последствия переквалификации отношений могут быть серьёзными: компании придётся уплатить НДФЛ и страховые взносы за весь период сотрудничества, а также пени и штрафы. По статье 123 НК РФ предусмотрен штраф в размере 20% от суммы неудержанного НДФЛ, дополнительно возможны административные санкции по статье 5.27 КоАП РФ. При систематическом уклонении и крупных суммах не исключены меры уголовной ответственности.
Чтобы сотрудничество с плательщиками НПД оставалось безопасным, юридический характер договора должен полностью соответствовать реальному взаимодействию сторон. Ключевые меры профилактики — зафиксировать в договоре конкретный результат и критерии приёмки, исключить признаки трудовых отношений и в формулировках, и на практике, закрепить обязанность исполнителя выдавать чек и уведомлять об утрате статуса НПД, а также регулярно проверять статус самозанятого на сайте ФНС России перед каждой выплатой.
Читайте также


















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!